سید علی فراز – مدیر مسئول
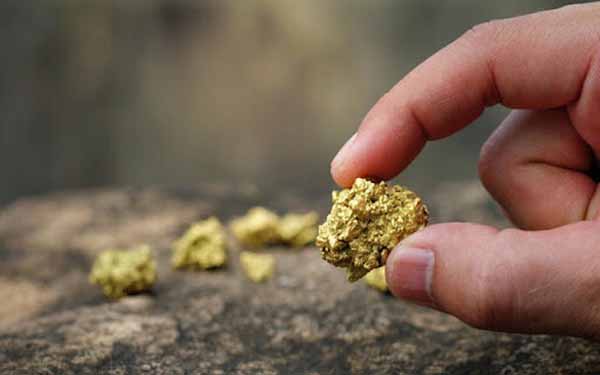
در عصری که اقتصاد جهانی زیر بار ریسکهای ژئوپلیتیک، جنگهای تجاری و رکود تورمی دستوپنجه نرم میکند، طلا بار دیگر تخت پادشاهی داراییهای امن را تصاحب کرده است. عبور قیمت انس جهانی از سقفهای تاریخی جدید، چشمها را به سمت زنجیره تأمین این فلز گرانبها معطوف ساخته است. در این میان، ایران با دارا بودن بالغ بر ۸۰۰ تن ذخیره قطعی و بالقوه طلا (معادل نزدیک به یک درصد از کل ذخایر جهان) در جایگاه هجدهم دنیا ایستاده است؛ کانسارهایی مستعد که روی کمربند متالوژنی متالیک آلپ-هیمالیا، از آذربایجان تا کردستان، اصفهان، یزد و سیستانوبلوچستان گسترده شدهاند.
اما پارادوکس ماجرا کجاست؟ درحالیکه ایران یک درصد ذخایر جهان را در سینه دارد، سهم واقعی آن از تولید فلز محتوای طلا تنها حدود ۰.۴ درصد (حدود ۱۲ تا ۱۴ تن در سال) است. این شکاف بزرگ نشان میدهد که معادن طلای ایران، بهویژه در بخش معادن نوپا، کوچکمقیاس و متوسط، یک اقیانوس آبی برای سرمایهگذاران جسور است؛ اما چرا ورود به این گود نیازمند احتیاطی چندبرابر نسبت به سایر کانیهاست؟
روی اول سکه: چرا سرمایهگذاری در طلای نوپا جذاب است؟
۱. مصونیت در برابر تکانههای ریال و بازار تضمینشده
برخلاف بسیاری از فلزات پایه که نرخ فروش داخلی آنها دستخوش قیمتگذاریهای دستوری و سهمیهبندیهای بورس کالا میشود، طلا ارز جهانشمول است. محصول نهایی کارخانه طلا چه به شکل شمش و چه کنسانتره استاندارد، نقدشوندگی بیدرنگ دارد. هر گرم طلای خروجی از معدن، در واقع استخراج خود «پول قدرتمند» است که نرخ آن همگام با دلار آزاد و انس جهانی تعدیل میشود. این ویژگی، قویترین سپر حفاظتی در برابر تورم مزمن برای سرمایهگذاران است.
۲. بازده سرمایهگذاری خیرهکننده
طلا جزو معدود صنایعی است که با داشتن ذخایر حتی در ابعاد کوچک اما با عیار قابلقبول (مثلاً بالای ۱.۵ تا ۲ گرم بر تن)، میتواند دوره بازگشت سرمایه را به کمتر از ۳ سال کاهش دهد. در مدلهای مهندسی-اقتصادی معادن مقیاس متوسط، نرخ بازده داخلی (IRR) پروژههای طلا اغلب بین ۳۵ تا ۵۵ درصد برآورد میشود که در صنایع سنتی معدنی نظیر سنگآهن یا زغالسنگ بهندرت دستیافتنی است.
۳. امکان احداث خطوط فرآوری ماژولار و کمهزینه
برخلاف صنایع سنگین مانند مس یا فولاد که ورود به آنها نیازمند کارخانجات عظیم چندصدمیلیون دلاری است، توسعه یک کانسار طلای نوپا میتواند با فناوریهای ماژولار، واحدهای سیار فلوتاسیون، یا سامانههای هیپلیچینگ و کربن فعال (CIP/CIL) با مقیاسهای اقتصادی کوچکتر آغاز شود.
روی دوم سکه: میدان مینِ ریسکها در معادن نوپا
با وجود جذابیتهای خیرهکننده، آمارها نشان میدهد بخش چشمگیری از پروانههای بهرهبرداری طلای کشور در فاز رکود یا توقف به سر میبرند. چه ریسکهایی بر سر راه این پروژهها کمین کرده است؟
۱. چالش متالورژی و کانسنگهای نسوز
دوران طلاهای اکسیدی سطحی و آسانیاب در ایران رو به پایان است. اغلب ذخایر نوپای کشفشده، کانسنگهای پیچیده سولفیدی و «نسوز» هستند که طلا در دل شبکه بلوری پیریت یا آرسنوپیریت قفل شده است. دستیابی به ریکاوری مطلوب بدون فناوریهای پیشرفته پیشاکسیداسیون (نظیر بیولیچینگ، اتوکلاو یا روستینگ) غیرممکن است. بسیاری از سرمایهگذارانی که بدون آزمایشهای دقیق فرآوری (پایلوتپلنت) اقدام به احداث کارخانه میکنند، با شکستهای سنگین مالی و افت بازدهی روبهرو میشوند.
۲. تنگناهای تأمین انرژی، آب و لجستیک
عمده پهنههای طلای نوپای ایران در اقلیمهای خشک و دورافتاده مرکزی و شرقی کشور واقع شدهاند. ناترازی برق در تابستان، کمبود شدید منابع آب صنعتی برای حوضچههای لیچینگ، و دشواریهای دسترسی به شبکه پایدار گاز، بهای تمامشده بهرهبرداری را بهشدت افزایش میدهد. امروزه داشتن طرحی برای استفاده از پساب صنعتی و انرژیهای خورشیدی در محل معدن، یک الزام بقاست نه یک ژست مدرن!
۳. چالشهای بومی، زیستمحیطی و مجوزهای سیانوراسیون
استفاده از سیانوراسیون در مدار فرآوری طلا، پای سختگیرانهترین استانداردهای سازمان محیطزیست را به میان میکشد. عدم توانایی در مدیریت «سد باطله» و عدم ایمنسازی پسابهای سیانیدی نهتنها ریسک تعطیلی کامل پروژه توسط نهادهای ناظر را در پی دارد، بلکه میتواند منازعات جدی اجتماعی با جوامع محلی اطراف معدن ایجاد کند.
۴. تورم تجهیزات فرآوری و تأمین ماشینآلات
فرسودگی ناوگان ماشینآلات معدنی در ایران و دشواری واردات خطوط کراشینگ و آسیاهای پیشرفته به دلیل نوسانات ارزی، هزینه سرمایهگذاری اولیه (CAPEX) را متغیر و غیرقابلپیشبینی کرده است.
نقشه راه برد-برد؛ نسخه نجات سرمایهگذاران جدید
برای عبور از تلههای مذکور و تبدیل یک کانسار خام به شمش طلا، سرمایهگذاران بخش خصوصی باید ۳ گام راهبردی را سرلوحه قرار دهند:
جمعبندی: طلا دستیافتنی است، اگر علم جایگزین آزمونوخطا شود
معادن طلای نوپای ایران فرصتی بیبدیل برای خلق ثروت ارزی و اشتغال پایدار هستند؛ اما این صنعت، میدان تصمیمگیریهای غیرکارشناسی نیست. در عصر حاضر، طلای واقعی از دل عیارهای بسیار پایین و سنگهای پیچیده خارج میشود؛ بنابراین برگ برنده در دست کسانی خواهد بود که «دانش متالورژی پیشرفته»، «مدیریت ریسکهای زیستمحیطی» و «نگاه زنجیرهای از اکتشاف تا استحصال» را به خدمت بگیرند. آینده طلایی ایران نه در گاوصندوقها، بلکه در عمق همین کانسنگهای دستنخورده چشمبهراه جسارت علمی مهندسان و سرمایهگذاران است.