به گزارش عیار معدن:
تحلیل روزانه جهانی مس – چهارشنبه 15 مهر ۱۴۰۵
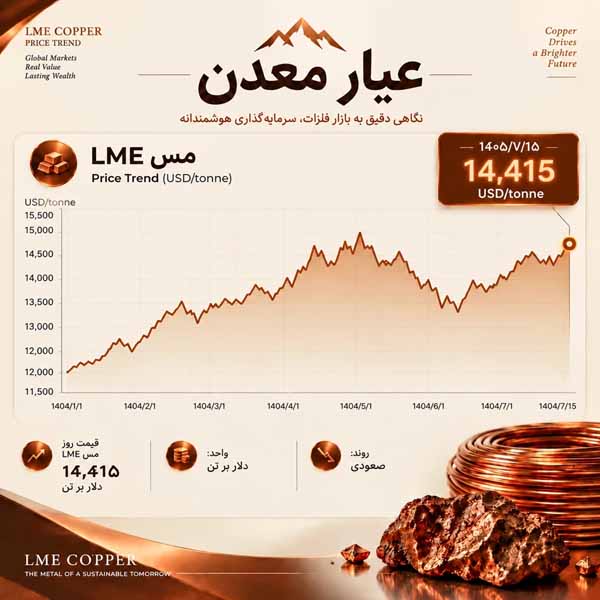
نوسان قیمت در مرز کانال چهارده هزار دلار
در معاملات روز جاری، هر تن مس در بورس فلزات لندن در سطح ۱۴۴۱۵ دلار معامله شد. این رقم بیانگر تثبیت نسبی نرخ مس در کریدور ۱۴ هزار دلاری پس از رالیهای سنگین ماههای اخیر است. به گزارش بلومبرگ و رویترز، هرچند افت و خیزهای ناشی از بازارهای مالی و بازدهی سهام فناوری تا حدی انگیزه سرمایهگذاران را تقویت کرده، اما مقاومت شدید قیمت در حوالی اوجهای تاریخی، رفتار معاملهگران را به سمت احتیاط سوق داده است. ناظران بینالمللی بر این باورند که مس در این مدار قیمتی کفسازی مستحکمی انجام داده و منتظر سیگنالهای قویتر از سوی سیاستهای پولی و ارقام کلان تولید صنعتی است.
تنگنای واحدهای ذوب و بحران کارمزد تصفیه در چین
مهمترین محرک بنیادین بازار در گزارشهای فایننشال تایمز و رویترز، تداوم بحران در حاشیه سود واحدهای ذوب و پالایش مس ارزیابی میشود. سقوط کارمزدهای فرآوری و تصفیه به سطوح نزدیک به صفر یا حتی مقادیر منفی، تولیدکنندگان عمده شمش در چین را تحت فشارهای عملیاتی سنگینی قرار داده است. با توجه به اینکه نزدیک به شصت درصد ظرفیت پالایش مس دنیا در دست چینیها متمرکز است، کمبود عرضه کنسانتره خام باعث شده ذوبکنندگان یا برنامههای کاهش ظرفیت را پیش ببرند یا مانند شروط اخیر چین در ادغامهای بزرگ بینالمللی نظیر آنگلو و تک، تضمین انتقال خوراک را مطالبه کنند. این چالش در بخش تبدیل، یک عامل حمایتی ساختاری برای قیمت فلز تصفیهشده تلقی میشود.
کاهش برآوردهای استخراج در غولهای معدنی آمریکای لاتین
در بخش بالادست و استخراج کانسارها، گزارشهای مؤسسات معدنی و تجدیدنظر شرکتهای مطرحی همچون آنتوفاگاستا نشان میدهد که دستیابی به رکوردهای تولید با مانع روبهرو است. چالشهای فنی در عمق معادن شیلی، فرسودگی تجهیزات، کاهش عیار سنگ معدن و کمبود منابع جانبی فرآوری از جمله اسید سولفوریک، توان رشد پرشتاب عرضه را محدود کرده است. در کنار این موارد، ابهامات پیرامون آمارهای بازتولید برخی شرکتهای دولتی در آمریکای لاتین نیز ریسک کسری ماده معدنی را در میانمدت برجسته نگه داشته و مانع از عقبنشینی معنادار شاخصهای قیمتی شده است.
چشمانداز مبهم تقاضا زیر سایه هزینههای انرژی و تحولات تجاری
با وجود چشمانداز درخشان بلندمدت مس در مسیر گذار انرژی، صنعت خودروهای برقی و شبکه زیرساخت هوش مصنوعی، بخش تقاضای آنی با اصطکاکهایی روبهرو است. تحلیلهای اخیر بلومبرگ نشان میدهد که افزایش بهای حاملهای انرژی و کاهش شتاب تولید کارخانهای در بخشهایی از آسیا و اروپا، احتیاط خریداران را به همراه داشته است. علاوه بر این، انباشت شمش در انبارهای کامکس آمریکا و تعلیق یا تغییر در سیاستهای تعرفهای واشنگتن، جریان فیزیکی کالا را در برخی مناطق دچار تغییر مسیر کرده و بازار را در موقعیت کشمکش میان تقاضای صنعتی ضعیفتر و کمبود فیزیکی مس خام قرار داده است.
آرایش بازار داخلی ایران و بازتاب رکوردها در بورس کالا
در سمت بازار داخلی و صنایع معدنی کشور، تأثیر توأم قیمتهای بالای LME و تغییرات ارزش اسمی ارز، تب و تاب را در دادوستدهای کاتد مس حفظ کرده است. دادههای معاملات اخیر در بورس کالای ایران نشان میدهد خریداران شمش مس با توجه به افزایش هزینههای جایگزینی، رقابتهای قیمتی را بالای قیمتهای پایه به ثبت میرسانند. همزمان، سیاستهای ناظر بر الزام ارائه گواهیهای شفاف بورس کالا برای صادرات محصولات مسی، مدیریت جریان کالا را متمرکزتر کرده است. برای شرکتهای فعال و صنایع تکمیلی مفتول و مقاطع، نرخ بالای ماده اولیه اگرچه به معنای افزایش ارزش فروش و سودآوری بخش معدنی است، اما چالش تأمین نقدینگی و سرمایه در گردش واحدهای پاییندستی را بیش از پیش پررنگ ساخته است.