به گزارش عیار معدن:
تحلیل روزانه جهانی طلا – چهارشنبه 15 مهر ۱۴۰۵
بهای اونس و نبرد نیروهای متضاد
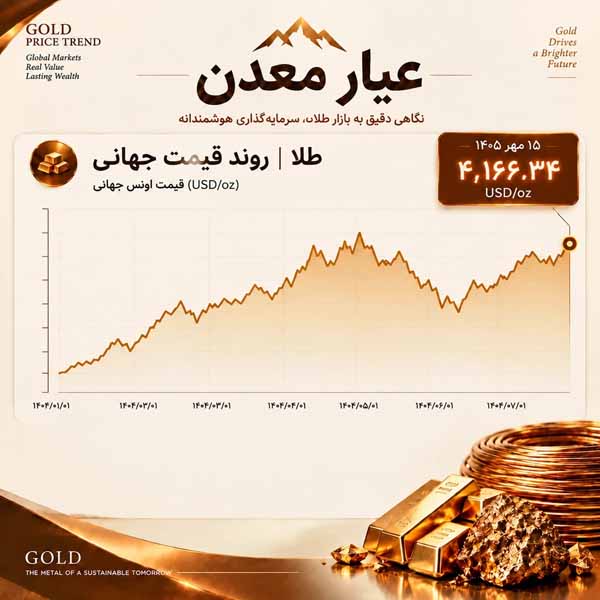
قیمت مبنای ۴٬۱۶۶٫۳۴ دلار برای هر اونس طلا، بازار جهانی در محدودهای قرار دارد که همزمان از دو نیروی متفاوت اثر میپذیرد: تقاضای دارایی امن و خرید بانکهای مرکزی از یک سو، و تقویت دلار و بالا ماندن بازده اوراق از سوی دیگر. گزارش رویترز در اول اکتبر از تابآوری طلا در برابر فشار بازده اوراق آمریکا و حمایت تقاضای بانکهای مرکزی و صندوقهای طلا خبر داد؛ اما گزارش دیگری از رویترز در ۲۸ سپتامبر نشان میداد افزایش نگرانی درباره نرخ بهره، قیمت را تا کمترین سطح هفتهفتهای پایین آورده است. بنابراین سطح فعلی را باید حاصل کشمکش میان تقاضای حفاظتی و هزینه بالاتر نگهداری طلا دانست، نه نشانه قطعی آغاز یک روند یکطرفه.
نرخ بهره و دلار؛ عامل فشار کوتاهمدت
طلا سود دورهای پرداخت نمیکند؛ ازاینرو وقتی بازده اوراق بالا میرود، نگهداری آن در مقایسه با داراییهای بهرهدار جذابیت کمتری پیدا میکند. تقویت دلار نیز معمولاً خرید طلا را برای دارندگان ارزهای دیگر گرانتر میکند. بر پایه گزارشهای رویترز در روزهای پایانی سپتامبر و ابتدای اکتبر، نگرانی از استمرار نرخهای بالاتر یکی از عوامل اصلی فشار بر قیمت بوده است. در چنین شرایطی، قیمت ۴٬۱۶۶٫۳۴ دلار حساسیت بالایی به دادههای تورم، اشتغال و پیامهای بانک مرکزی آمریکا دارد؛ هر نشانهای از کاهش فشار تورمی میتواند از طلا پشتیبانی کند، درحالیکه لحن سختگیرانهتر درباره نرخ بهره احتمالاً نوسان نزولی را تشدید میکند.
بانکهای مرکزی؛ پشتوانه ساختاری بازار
در افق میانمدت، خرید بانکهای مرکزی همچنان از عوامل پشتیبان طلا به شمار میرود. گزارشهای رویترز در سال جاری، با استناد به نظرسنجی شورای جهانی طلا و برآورد مؤسسه Metals Focus، از تداوم تمایل بانکهای مرکزی به افزایش ذخایر طلا حکایت دارند؛ هرچند برآورد خرید سالانه در ۲۰۲۶ از سطح سال قبل پایینتر دانسته شده است. این تصویر دو نکته دارد: تقاضای رسمی همچنان برای بازار اهمیت دارد، اما نباید آن را به معنای رشد پیوسته و بدون اصلاح قیمت گرفت. خرید بانکهای مرکزی میتواند در افتها نقش ضربهگیر داشته باشد، ولی جهت کوتاهمدت را همچنان نرخ بهره، دلار و جریان سرمایهگذاری تعیین میکنند.
صندوقهای سرمایهگذاری و تقاضای فیزیکی
رویترز در گزارش اول اکتبر به نشانههایی از پایداری تقاضای پناهگاه امن و جریان سرمایه به صندوقهای طلا اشاره کرده است. در کنار آن، تقاضای فیزیکی در بازارهای بزرگ مصرفکننده نیز برای دوام روند اهمیت دارد. اگر ورود سرمایه به صندوقها و خرید فیزیکی با هم تقویت شوند، افتهای ناشی از دلار و اوراق ممکن است محدودتر شود؛ اما کاهش موجودی صندوقها یا عقبنشینی خریداران فیزیکی میتواند بازار را در برابر فشارهای مالی آسیبپذیرتر کند. ازاینرو ارزیابی بازار فقط با مشاهده قیمت لحظهای کامل نمیشود و باید رفتار صندوقها و تقاضای فیزیکی را نیز دنبال کرد.
معادن طلا؛ افزایش سودآوری در کنار دشواری ارزشگذاری
بالا ماندن قیمت طلا بهطور معمول حاشیه سود تولیدکنندگان را تقویت میکند، بهویژه برای معادنی که هزینه استخراج و فرآوری را کنترل کردهاند. با این حال، افزایش قیمت فلز بهتنهایی برای ارزیابی شرکتهای معدنی کافی نیست: عیار و بازیابی کانسنگ، هزینه انرژی و مواد مصرفی، دستمزد، سرمایهگذاری نگهداری معدن، مالیات و ریسکهای عملیاتی میتوانند بخش مهمی از منفعت قیمتی را جذب کنند. در خبری که رویترز در ۶ اکتبر درباره شرکت پرسیوس ماینینگ منتشر کرد، بالا بودن فعالیت ادغام و تملک در بخش طلا در کنار دشواری نهاییشدن معاملات برجسته شده بود؛ اختلاف نظر خریداران و فروشندگان درباره قیمتهای آینده طلا، فاصله ارزشگذاریها را افزایش داده است. این نشانهای است از اینکه حتی در بازار پرتحرک، شرکتها برای خرید دارایی معدنی حاضر نیستند هر قیمتی بپردازند.
چشمانداز سرمایهگذاری در شرکتهای معدنی
برای شرکتهای معدنی، بازار پرنوسان طلا هم فرصت رشد درآمد ایجاد میکند و هم تصمیمگیری درباره سرمایهگذاری و خرید دارایی را دشوارتر میسازد. تولیدکنندگانی که بدهی کنترلشده، هزینه پایین و جریان نقدی پایدار دارند، در موقعیت بهتری برای بهرهبرداری از قیمتهای بالا قرار میگیرند. در مقابل، پروژههای پرهزینه یا نیازمند سرمایهگذاری سنگین ممکن است حتی با قیمت بالای طلا با فشار مالی روبهرو شوند. خبر رویترز درباره پرسیوس نشان میدهد که فعالان صنعت در ارزشگذاری معاملات، سناریوهای متفاوتی از قیمت آینده طلا در نظر میگیرند؛ بنابراین بازار سهام معدنی الزاماً همپای قیمت شمش حرکت نمیکند و کیفیت دارایی و مدیریت هزینهها اهمیت مستقلی دارد.
بازار ایران؛ نقش غالب نرخ ارز
در ایران، قیمت طلا از برآیند بهای جهانی، نرخ ارز، هزینههای داخلی و حباب بازار سکه اثر میگیرد. به همین دلیل، حتی زمانی که اونس جهانی تغییر محدودی دارد، افزایش نرخ ارز میتواند قیمت طلای داخلی و سکه را بالا ببرد. گزارشهای داخلی منتشرشده در روزهای اخیر نیز بر حساسیت بازار به نرخ دلار تأکید داشتهاند. برای نمونه، گزارش ۱۲ مهر خبرفوری با اشاره به حرکت دلار در محدوده ۲۷۰ هزار تومان، توضیح داده بود که در زمان تعطیلی یا کمتحرکی بازارهای جهانی، نرخ ارز میتواند محرک غالب قیمتگذاری داخلی باشد. در گزارش خبرگزاری مهر نیز از افزایش ۲۳۵ هزار تومانی سکه در همان روز خبر داده شده است. این دو نشانه بر اهمیت تفکیک اثر اونس از اثر ارز در تحلیل قیمتهای ایران تأکید میکنند.
سکه و حباب؛ فاصله قیمت بازار از ارزش طلای آن
سکه علاوه بر ارزش طلای محتوی، از انتظارات تورمی، تقاضای سرمایهای، عرضه بازار و میزان حباب اثر میگیرد. بنابراین رشد قیمت سکه را نمیتوان بهطور کامل به افزایش اونس نسبت داد. اگر نرخ ارز بالا بماند یا تقاضا برای سکه افزایش یابد، حباب میتواند تقویت شود؛ اما در صورت کاهش انتظارات تورمی یا افزایش عرضه، امکان تخلیه بخشی از آن وجود دارد. برای خریداران و فعالان بازار، مقایسه قیمت سکه با ارزش طلای آن و بررسی تغییر حباب اهمیت دارد، زیرا در دورههای پرنوسان، حباب میتواند سریعتر از قیمت جهانی تغییر کند.
جمعبندی و سناریوی پیشرو
در سطح مبنای ۴٬۱۶۶٫۳۴ دلار، بازار جهانی طلا در نقطهای حساس قرار دارد: تقاضای بانکهای مرکزی و نقش پناهگاه امن از قیمت حمایت میکند، اما دلار قوی و بازده بالای اوراق میتواند مانع ادامه صعود شود. در ایران نیز نرخ ارز عامل تعیینکنندهای است و ممکن است جهت قیمت داخلی با حرکت روزانه اونس یکسان نباشد. اگر فشار نرخ بهره کاهش یابد و تقاضای صندوقها و بانکهای مرکزی پابرجا بماند، زمینه برای تثبیت یا بازگشت قیمت فراهم میشود؛ اما ادامه تقویت دلار و بازده اوراق میتواند افتهای تازهای ایجاد کند. برای بازار ایران، مسیر ارز، میزان حباب سکه و رفتار تقاضای داخلی در کنار اونس جهانی باید همزمان رصد شوند.