به گزارش عیار معدن:
تحلیل روزانه جهانی طلا – یکشنبه 19 مهر ۱۴۰۵
۱. وضعیت قیمت انس و روند معاملات جهانی
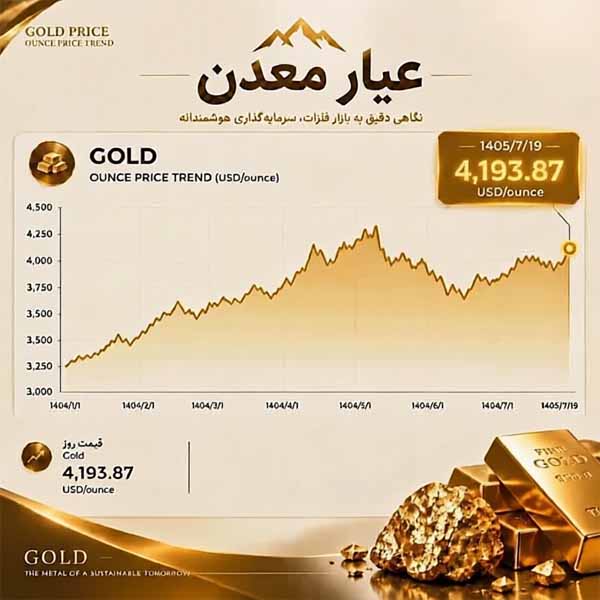
در پایان مبادلات منتهی به تعطیلات هفتگی بازارهای جهانی، قیمت هر انس تروا طلا در سطوح تاریخی جدید تثبیت شده است:
– نرخ لحظهای و تسویه در مراجع تحلیلی و دادهای (از جمله Trading Economics) معادل ۴,۱۹۳.۸۷ دلار به ازای هر انس تروا (t.oz) ثبت شده که با رشد روزانه بیش از ۱.۴ درصدی همراه بوده است.
– در تابلوی خبرگزاری رویترز (Reuters) و بازار آتی آمریکا، قیمتهای معاملاتی به ترتیب در بازه ۴,۱۶۹.۳۲ تا ۴,۱۹۴.۴۰ دلار در نوسان بوده است.
– پیشبینی نهادهای پولی بینالمللی از جمله گزارش چشمانداز بازارهای کالایی بانک جهانی (World Bank Commodity Markets Outlook) میانگین بهای اونس را در سطوح بالای ۴,۰۰۰ دلار برآورد کرده که ناشی از ماندگاری صرف ریسک (Risk Premium) در بازارهای مالی است.
۲. محرکهای بنیادین بازار بینالمللی طلا
بر اساس گزارشهای خبرگزاری رویترز، شورای جهانی طلا (World Gold Council) و سازمان زمینشناسی آمریکا (USGS):
الف) تغییر راهبردی ذخایر ارزی بانکهای مرکزی:
مهمترین عامل حمایتکننده طلا در کانال بالای ۴,۰۰۰ دلار، تداوم خرید بانکهای مرکزی برای کاهش وابستگی به دلار است. طبق دادههای WGC، حجم تقاضای بانکهای مرکزی همچنان در سقفهای تاریخی سیر میکند؛ به طوری که چین در هشتماهه نخست سال جاری بیش از ۱,۰۷۰ تن طلا وارد کرده و کشورهای در حال توسعه سهم ذخایر شمش خود را به طور مستمر افزایش دادهاند.
ب) وضعیت تولید معدنی جهان (USGS و نهادهای دادهسنجی):
طبق نسخه ۲۰۲۶ گزارش خلاصه کالاهای معدنی سازمان زمینشناسی آمریکا (USGS MCS)، حجم تولید طلای معدنی جهان در سطح ۳,۳۰۰ تن فلز محتوا تثبیت شده است و ذخایر جهانی قابل استخراج طلا حدود ۶۶,۰۰۰ تن برآورد میشود.
– پیشبینی مؤسسات تحلیلی بینالمللی (نظیر Metals Focus) رشد سالانه تولید معادن دنیا را حداکثر حدود ۲.۴ درصد برآورد میکند؛ این امر نشاندهنده کاهش عیار کانسنگ در معادن بزرگ جهان و هزینه بالای کشف ذخایر جدید (Peak Gold Theory) است که مانع از رشد سریع عرضه فیزیکی میشود.
۳. بررسی وضعیت معادن و صنایع معدنی طلای ایران
در ایران، ارتقای ارزش اونس و جهش برابری ارز، بخش معدنکاری طلا را به یکی از جذابترین حوزههای سرمایهگذاری بدل کرده است:
الف) ظرفیت، تولید و ذخایر ملی:
– بر اساس آخرین گزارش تخصصی مرکز پژوهشهای مجلس و اعلام ایمیدرو (مهر ۱۴۰۵)، ظرفیت و برآورد تولید سالانه شمش طلا در ایران بین ۱۲ تا ۱۴ تن ارزیابی شده و سهم ایران از تولید طلای معدنی جهان حدود ۰.۴ درصد است.
– طبق هدفگذاری مصوب ایمیدرو و برنامه هفتم توسعه، برنامه افزایش تولید سالانه شمش طلا به ۱۵ تن از طریق واگذاری و مزایده محدودههای امیدبخش جدید در دستور کار قرار دارد.
– ذخایر طلای قطعیِ محتوای شناساییشده کشور بالغ بر ۲۶۹ تن (در قالب بیش از ۲۲۷ میلیون تن کانسنگ) ثبت شده که با احتساب منابع شناساییشده کلی به ارقامی نزدیک به۸۰۰ تن میرسد.
ب) عملکرد معادن و مجتمعهای شاخص طلا:
– معدن طلای زرشوران (تکاب، آذربایجان غربی): بزرگترین کانسار طلای کشور؛ طبق گزارشهای عملکردی، با عبور پایدار از استخراج ماهانه بیش از ۱۰۰ کیلوگرم شمش، اجرای فاز دوم توسعه آن با هدف افزایش ۲ تا ۳ برابری ظرفیت فرآوری به مرحله واگذاری و جذب سرمایهگذار رسیده است.
– معدن طلای ساریگونی (قروه، کردستان): بزرگترین واحد تولیدی فعال با بهرهگیری از سرمایهگذاری خارجی؛ بر اساس آمار ادارهکل صمت کردستان، ذخیره قطعی کانسنگ آن بیش از ۴۱ میلیون تن و توان تولید سالانه آن ۵ تن طلای خالص گزارش شده است.
– مجتمع طلای موته (اصفهان): به عنوان قدیمیترین واحد استحصال شمش استاندارد (شمش با عیار ۹۹۹)، با افزایش ذخیره کانسنگ به بیش از ۵ میلیون تن، خطوط فرآوری خود را برای تثبیت ظرفیتهای بالاتر و تحویل هفتگی به رینگ بورس کالا تجهیز کرده است.
– اکتشافات جدید در شرق و شمالغرب:صدور گواهی کشف برای ذخایر جدید در سیستان و بلوچستان (از جمله کانسار تخت با بیش از ۱۶ میلیون تن ذخیره اکسیدی و سولفیدی) و محدودههای خراسان جنوبی و آذربایجان، تنوع جغرافیایی معادن طلا را افزایش داده است.
ج) تجارت، مرکز مبادله و مقررات صنفی:
– واردات شمش طلا بر اساس آخرین آمار ۵ ماهه ابتدایی سال، به عنوان یکی از روشهای اصلی رفع تعهد ارزی صادرکنندگان و با الزام به عرضه در مرکز مبادله طلا و ارز کشور انجام میشود؛ هرچند حجم این واردات در سال جاری با نوسان و کاهش همراه بوده است.
– در حوزه صادرات مصنوعات، محدودیتهای ناشی از تحریم و موانع استانداردی مانع از شکلگیری صادرات تجاری پیوسته شده و تمرکز بر بازار داخل و جذب شمش در معاملات بورس کالا معطوف است.
۴. نتایج راهبردی برای صنف معدنکاران طلا
۱. کاهش عیار حد (Cut-off Grade): قرارگیری طلای جهانی در کانال ۴,۲۰۰ دلار، استخراج کانسنگهای کمعیار (حتی عیارهای زیر ۱ گرم در تن) را در معادن روباز و پروژههای بخش خصوصی کاملاً دارای توجیه اقتصادی کرده است.
۲. گذار به فناوریهای فرآوری ذخایر سولفیدی و نسوز (Refractory): بخش عمده ذخایر طلای جدید کشور ماهیت سولفیدی دارد؛ بنابراین بکارگیری روشهای پیشرفته اکسیداسیون زیستی (Bio-oxidation)، اتوکلاو (POX) و تشویه استاندارد اولویت سرمایهگذاری فنی است.
۳. توسعه واحدهای فرآوری محلی در معادن کوچکمقیاس: با توجه به ریسک بالای حمل کانسنگ خام و ارزش افزوده بالای شمش دوغابی یا کربن فعال طلا، احداث کارخانههای سیانیداسیون و الوشن (Elution) در قالب کنسرسیومهای منطقهای سودآورترین رویکرد برای معدنکاران خرد به شمار میآید.