سید علی فراز – مدیر مسئول
در ادبیات سنتی اقتصاد کلان، طلا همواره دارایی بدون بازده نقدی (Zero-yield) شناخته میشد که در چرخههای انقباض پولی و نرخهای بهره بالا، بخشی از جذابیت سرمایهگذاری خود را از دست میداد. اما آنچه طی دو سال اخیر در بازارهای مالی بینالمللی رخ داده، این فرمول کلاسیک را دگرگون کرده است. اونس جهانی طلا حتی در مواجهه با دلار قدرتمند و دورههای انقباض اعتباری، نه تنها افت معناداری ثبت نکرد، بلکه سقفهای تاریخی جدیدی را فتح نمود و اکنون در سطوح بیسابقهای تثبیت شده است. ریشه این استحکام بنیادین کجاست؟ پاسخ در یک واژه خلاصه میشود: «تقاضای ساختاری بانکهای مرکزی». سیاستگذاران پولی جهان دیگر طلا را نه صرفاً یک ابزار مهار تورم، بلکه «سنگر امن حاکمیت ملی» در برابر نااطمینانیهای ژئوپلیتیک و ریسکهای تسلیحاتیسازی دلار تعریف کردهاند؛ رویکردی که عملاً یک «کف قیمتی نفوذناپذیر» زیر پای فلز زرد بنا کرده است.
دگرگونی در معماری ذخایر ارزی
نقطه عطف این دگرگونی به سالهای پس از تنشهای اوکراین و انجماد ذخایر ارزی روسیه توسط خزانهداری آمریکا بازمیگردد. این رویداد، سیگنالی روشن به تمام اقتصادهای نوظهور مخابره کرد: «ارزهای فیات و اوراق قرضه خارجی، داراییهای بدون ریسک نیستند، بلکه تعهداتی مشروط به اراده کشور صادرکنندهاند.»
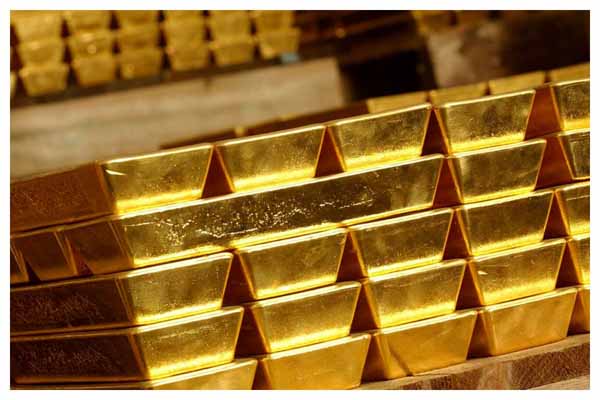
طلا تنها دارایی جهانشمول مالی است که بدهی هیچ دولت خاصی به شمار نمیرود، در سامانه سوئیفت قابل ردگیری و توقیف نیست و ریسک نکول یا مسدودسازی ندارد. بر همین اساس، کشورهایی مانند چین، هند، ترکیه، روسیه، قزاقستان و شماری از بانکهای مرکزی شرق اروپا و خاورمیانه، استراتژی تنوعبخشی ساختاری (De-dollarization) را با شتابی کمسابقه پیاده کردند. دادههای شورای جهانی طلا نشان میدهد خریدهای خالص نهادی بانکهای مرکزی طی فصول متوالی رکوردهای تاریخی را جابهجا کرده و این غولهای دولتی ماهانه دهها تن طلا را مستقیماً از چرخه مبادلاتی خارج و در گاوصندوقهای خود ذخیره میکنند.
چرا رفتار بانکهای مرکزی «کفساز» است؟
تفاوت بنیادین تقاضای بانکهای مرکزی با سرمایهگذاران خرد و صندوقهای سرمایهگذاری (ETFها) در سه ویژگی کلیدی نهفته است:
افق زمانی بلندمدت و نامتقارن: بانکهای مرکزی نوسانگیر نیستند. آنها در استراتژیهای ۱۰ تا ۳۰ ساله خرید میکنند و با کاهش مقطعی قیمت، نه تنها فروشنده نمیشوند، بلکه خرید تهاجمیتری به ثبت میرسانند.
کششناپذیری نسبت به قیمت: تقاضای نهادی بر مبنای تحلیل تکنیکال یا نوسانات روزانه شکل نمیگیرد؛ بلکه تصمیمی حاکمیتی برای تغییر نسبت وزنی طلا در ترازنامه ارزی است.
خروج فیزیکی طلا از جریان بازار: وقتی صدها تن شمش طلا جذب خزانهها میشود، این فلز عملاً از بازار اعتباری و فیزیکی لندن و نیویورک خارج میشود؛ کاهش شناوری (Float) طلا، هرگونه فشار عرضه را خنثی کرده و اجازه اصلاحهای عمیق را نمیدهد.این مکانیزم باعث شده تا هر زمان که قیمت اونس با سیگنالهای تکنیکال یا اقتصادی وارد فاز اصلاح کوتاهمدت میشود، با ورود سفارشهای سنگین خرید بانکهای مرکزی، سطح حمایتی پرقدرتی تشکیل شده و اصطلاحاً «کفسازی بتنی» رخ دهد.
تغییر معادلات اقتصاد معدن؛ جهش AISC در سایه اونس بالا
تثبیت پایدار اونس در کانالهای قیمتی بالا اثر مستقیمی بر بخش بالادست و شرکتهای استخراج معدنی برجای گذاشته است:
1. افزایش هزینههای پایدار تولید (AISC): میانگین هزینه تولید هر اونس طلا در جهان روندی فزاینده به خود گرفته است. تورم سوخت، مواد ناریه، ماشینآلات، و مهمتر از همه، وضع حقوق دولتی و رویالتیهای پلکانی از سوی دولتهای کشورهای معدنخیز (نظیر آفریقا و آمریکای لاتین)، هزینه تمامشده را بالا برده است. با این حال، به سبب کف قیمتی مستحکمی که بانکهای مرکزی ساختهاند، حاشیه سود عملیاتی معادن همچنان استثنایی و بیسابقه باقی مانده است.
2. اقتصادی شدن ذخایر کمعیار و دیرگداز: سطوح بالای قیمت طلا باعث شده حد عیار اقتصادی (Cut-off Grade) معادن در سراسر جهان کاهش یابد. کانسنگهایی که روزگاری به دلیل عیار پایین (کمتر از ۱ گرم بر تن) یا پیچیدگیهای متالورژیکی (ذخایر سولفیدی و دیرگداز) باطله تلقی میشدند، اکنون جریان نقدی هنگفتی را نوید میدهند.
پیامها برای اقتصاد و صنعت طلای ایران
پدیدار شدن این چتر حمایتی بینالمللی بر سر قیمت طلا، پیامی استراتژیک برای سیاستگذاران و سرمایهگذاران بخش معدن در کشور دارد:
توسعه ظرفیتهای استحصال داخلی: در شرایطی که طلای خام به مطمئنترین دارایی نقدشونده بینالمللی تبدیل شده، هدایت سرمایهگذاری به سمت اکتشاف عمیق و بهرهبرداری از پهنههای طلادار کشور (از زون دگرگونی سنندج-سیرجان تا کمربند ارومیه-دختر و شرق ایران) نه فقط یک پروژه اقتصادی، بلکه یک راهبرد دفاعی-مالی برای ارتقای داراییهای استراتژیک کشور است.
بازنگری در راندمان کارخانههای فرآوری: با ارزش ذاتی فعلی طلا، تلفات متالورژیکی در سدهای باطله و کارخانههای لیچینگ دیگر خطایی پذیرفتنی نیست. بهرهگیری از سیستمهای نوین کربن در لیچ (CIL/CIP)، پیشاکسیداسیون برای کانسنگهای سولفیدی و بازیافت طلا از لجنهای آندی واحدهای پالایش مس، سودآوری بیسابقهای به همراه دارد.
ثباتبخشی به ابزارهای مالی طلا: رونق حراجهای شمش در مرکز مبادله و گسترش گواهیهای سپرده کالایی در بورس کالا نشان میدهد که بازار داخلی نیز با واقعیت جهانی همگام شده است. شفافسازی زنجیره از معدن تا شمش، بستری برای کشف واقعی ارزش و تأمین مالی شفاف پروژههای صنعتی فراهم میآورد.
جمعبندی
بانکهای مرکزی جهان نشان دادهاند که عصر اتکای تکبعدی به داراییهای کاغذی و ارزی سپری شده است. خرید بیوقفه شمشهای فیزیکی، ساختار عرضه و تقاضای طلا را به شکلی بازتنظیم کرده که سقوط شدید قیمت دیگر یک فرضیه محتمل برای سرمایهگذاران به نظر نمیرسد.