به گزارش عیار معدن:
تحلیل روزانه جهانی مس – یکشنبه 19 مهر ۱۴۰۵
۱. وضعیت قیمتها و رصد تابلوی جهانی
در پایان مبادلات منتهی به آخر هفته بازارهای جهانی و تابلوی بورس فلزات لندن (LME)، قیمت نقدی و تسویه مس به ترتیب در سطوح زیر گزارش شده است:
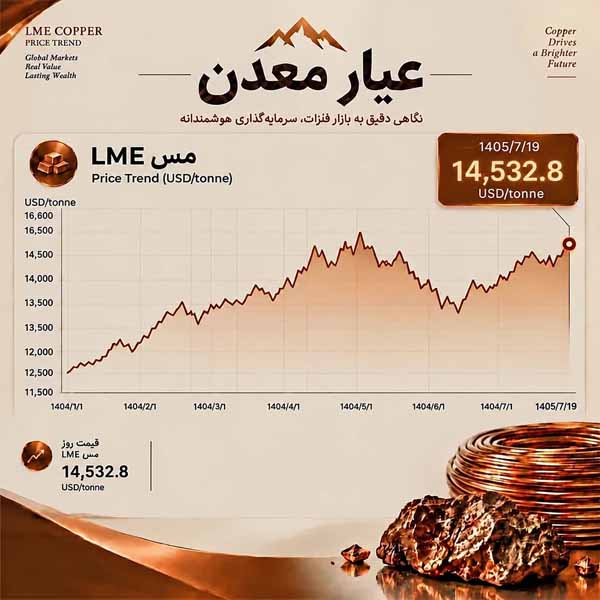
– نرخ درجشده در تابلوی داخلی (TGJU) معادل ۱۴,۵۳۲.۸ دلار به ازای هر تن تثبیت شده است.
– در تابلوی رسمی بورس فلزات لندن (LME Official Settlement) در معاملات ۹ اکتبر ۲۰۲۶، قیمت نقدی مس (Cash Settlement) رقم ۱۴,۶۸۹.۰۰ دلار به ازای هر تن و قرارداد سهماهه (LME 3-Month) رقم ۱۴,۵۷۰.۰۰ دلار به ازای هر تن را ثبت کرده است.
– همگرایی قیمتها در کانال ۱۴ هزار تا ۱۴.۷ هزار دلاری حاکی از ماندگاری فلز سرخ در سقفهای تاریخی جدید است.
۲. محرکهای بنیادین بازار بینالمللی (عرضه و تقاضا)
تحلیل گزارشهای رویترز (Reuters)، گروه مطالعات بینالمللی مس (ICSG) و آژانس بینالمللی انرژی (IEA) سه مؤلفه کلیدی را در تثبیت این سطوح قیمتی نشان میدهد:
الف) تنگنای تاریخی کنسانتره و ذوب در چین
صنعت ذوب چین که حدود ۶۰ درصد کاتد مس جهان را پالایش میکند، با شدیدترین کمبود خوراک اولیه (کنسانتره مس) طی دهههای اخیر مواجه است. گزارشهای رویترز در اکتبر ۲۰۲۶ حاکی از آن است که فشارهای رگولاتوری چین در پروندههای بزرگ ادغام معدنی بینالمللی (از جمله پرونده ادغام ۵۴ میلیارد دلاری آنگلو امریکن و تک ریسورسز)، الزام به تعهد عرضه پایدار کنسانتره به پالایشگاههای چینی تعیین شده است. کاهش نرخ کارمزد ذوب و تصفیه (TC/RC) حاشیه سود کارخانههای ذوب را به حداقل رسانده و نرخ رشد تولید کاتد پالایشگاهی چین را به پایینترین سطح در چند دهه اخیر کشانده است.
ب) پیشبینیهای عرضه جهانی (گزارش ICSG)
طبق ارزیابیهای ICSG، رشد تولید معادن مس در سال ۲۰۲۶ معادل ۱.۶ درصد (رسیدن به رقم ۲۴.۲ میلیون تن) برآورد شده که نسبت به برآوردهای اولیه بازنگری منفی داشته است. همچنین رشد تولید مس تصفیهشده جهانی در این سال به حدود ۰.۴ درصد محدود شده است. این شکاف عمیق میان ظرفیتهای فرآوری و میزان برداشت واقعی کانسنگ، فشار مضاعفی بر ذخایر انبارهای رسمی وارد کرده است.
ج) تقاضای ناشی از گذار انرژی و زیرساختها
بر اساس گزارش سال ۲۰۲۶ آژانس بینالمللی انرژی (IEA – Global Critical Minerals Outlook)، با وجود توسعه طرحهای جدید به ویژه در جمهوری دموکراتیک کنگو و زامبیا، کسری ساختاری عرضه نسبت به تقاضا تا افق ۲۰۳۵ ادامهدار خواهد بود. تقاضای رو به رشد برای توسعه شبکههای انتقال برق، ایستگاههای شارژ، باتری و موتور خودروهای برقی و زیرساختهای محاسباتی دیتاسنترها، مانع از افت تقاضای فیزیکی در بازارهای مصرف شده است.
۳. بررسی وضعیت معادن و صنایع معدنی مس ایران
در داخل کشور، همزمان با جهش قیمتهای ارزی مس در بازار جهانی، شاخصهای عملیاتی و پروژههای توسعهای بر پایه آخرین گزارشهای عملکردی شرکت ملی صنایع مس ایران (فملی) و ایمیدرو به شرح زیر است:
الف) کارنامه استخراج و تولید در نیمه نخست سال ۱۴۰۵
طبق آخرین آمار رسمی منتشرشده در مهرماه ۱۴۰۵:
– حجم کل استخراج در ۶ ماهه اول سال ۱۴۰۵ از مرز ۱۸۴ میلیون و ۲۵۸ هزار تن فراتر رفته است.
– استخراج سنگ سولفوری معادل ۳۵ میلیون و ۸۵۴ هزار تن به ثبت رسیده است.
– تولید کنسانتره مس در مجموع مجتمعها از ۸۱۱ هزار تن عبور کرده است.
– میزان تولید کاتد نیز از مرز ۱۴۰ هزار تن در دوره گزارششده گذشته که نشاندهنده استمرار خطوط پالایشگاهی است.
ب) بازگشت مگاپروژهها و آخرین وضعیت پیشرفت فیزیکی
– فاز ۳ تغلیظ سونگون: تا پایان شهریور ۱۴۰۵ با سرمایهگذاری ۵۳۱ میلیون یورویی به پیشرفت فیزیکی ۷۴ درصدی رسیده و ظرفیت طراحیشده آن ۴۵۰ هزار تن کنسانتره مس در سال است.
– کارخانه تولید کاتد سونگون: با ظرفیت طراحیشده ۲۰۰ هزار تن کاتد در سال به پیشرفت فیزیکی ۶۷ درصدی رسیده است. همچنین پروژه هیپلیچینگ سونگون پیشرفت ۸۶.۸ درصدی دارد.
– فازهای ۳ و ۴ تغلیظ مس سرچشمه: این مگاپروژه راهبردی که حدود ۳۶ ماه متوقف مانده بود، مجدداً فعال شده و با ظرفیت برنامهریزیشده ۷۰۰ هزار تن کنسانتره در سال، به پیشرفت حدود ۹ درصدی رسیده و وارد فاز فعال مهندسی و اجرایی شده است.
– افق برنامه هفتم توسعه: بر اساس اعلام ایمیدرو، هدفگذاری ظرفیتسازی مس کشور برای دستیابی به ظرفیت اسمی ۳.۲ میلیون تن کنسانتره و ۷۰۰ هزار تن کاتد تدوین شده است.
ج) آمار صادرات و تراز مالی
در حوزه تجارت خارجی کاتد، بر اساس گزارش پنجماهه منتهی به پایان مرداد ۱۴۰۵، شرکت ملی صنایع مس ایران موفق به صادرات ۳۰,۱۰۱ تن کاتد مس به ارزش تقریبی ۵۵۰ هزار میلیارد ریال شده که بازتابدهنده نقدشوندگی بالا و نقش مستقیم نرخهای جهانی در درآمدهای ارزی بخش معدن است.
۴. جمعبندی تحلیلی برای فعالان معدنی و صنایع پاییندستی
۱. فرصت تاریخی برای دارندگان محدودهها و پروانههای مس: تثبیت مس در قیمتهای بالای ۱۴ هزار دلار، بهرهبرداری از ذخایر کمعیار، باطلههای سولفوری و اکسیدی و پروژههای هیپلیچینگ در معادن بخش خصوصی و کوچکمقیاس را از نظر اقتصادی کاملاً توجیهپذیر کرده است.
۲. اهمیت ایجاد کارخانههای تغلیظ محلی: با توجه به رقابت سنگین بازار داخل و خارج برای جذب کنسانتره، سرمایهگذاری روی واحدهای فلوتاسیون و فرآوری کنسانتره ۲۵ الی ۲۶ درصدی در جوار معادن، بالاترین حاشیه سود را نسبت به خامفروشی سنگ کانسنگ ایجاد میکند.
۳. تأثیر بر صنایع پاییندستی داخل: رشد پیوسته قیمت کاتد در بورس کالای ایران، نیازمند مدیریت سرمایه در گردش در صنایع مفتول، کابلسازی و لولههای مسی است؛ در عین حال، محرک قدرتمندی برای توسعه صادرات محصولات نهایی به بازارهای منطقه محسوب میشود.